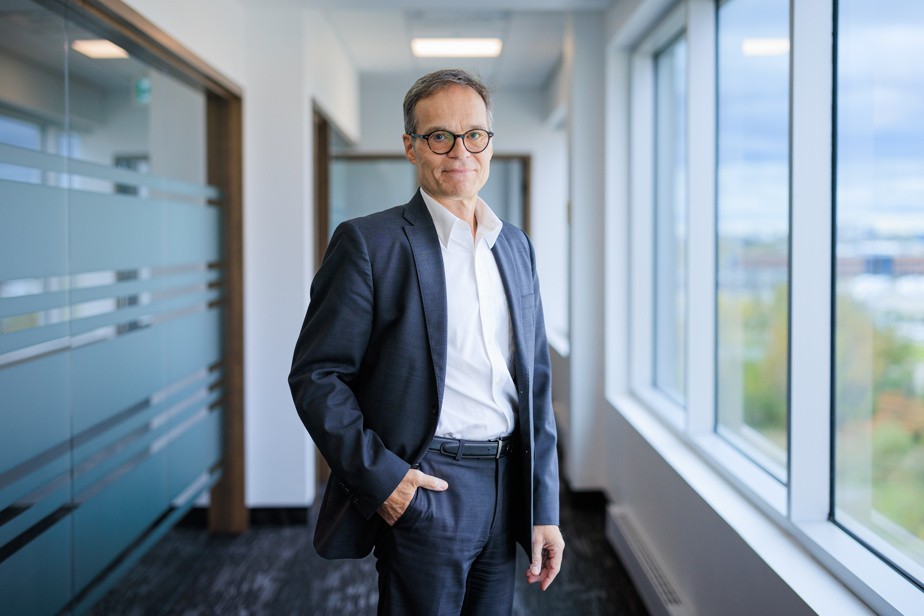
D’ici la fin de 2027, les planificateurs financiers québécois pourraient disposer d’un outil capable de simuler des milliards de scénarios de retraite en quelques heures, selon Dany Provost, directeur de la planification financière et de l’optimisation fiscale chez SFL Expertise. L’actuaire de formation a présenté à La Presse.ca, le 18 octobre 2026, une avancée qui bouleverse les méthodes de projection à long terme.
En couplant son moteur d’intelligence artificielle, baptisé Alfred, à un module mathématique d’optimisation, son équipe a fait passer les simulations de 10 000 scénarios à 100 millions, sur 30 ans. Le calcul, qui prenait trois jours, ne devrait plus exiger que quelques heures. Une percée qui touche directement le portefeuille des Québécois et la qualité des conseils qu’ils reçoivent.
De 300 000 à 36 milliards de points calculés
L’histoire commence en 2004. Le planificateur financier Martin Dupras réalisait alors, pour La Cible, le magazine officiel de l’Institut de planification financière, une simulation de Monte-Carlo sur les décaissements d’un couple à la retraite : 10 000 scénarios sur 30 ans, soit 300 000 calculs sur Excel. Vingt-deux ans plus tard, la puissance de l’IA a fait sauter le plafond.
« Juste pour donner une idée, je suis passé de 10 000 scénarios à 100 millions, se réjouit Dany Provost. Donc sur 30 ans, ça fait trois milliards de calculs, mais c’est mensuel en plus ! Alors c’est 36 milliards de points calculés au lieu de 300 000 pour me rapprocher encore plus de la vérité. »
Le modèle intègre des éléments que les planificateurs analysent souvent séparément : les Normes d’hypothèses de projection 2026, les revenus, les paramètres fiscaux, les taux d’indexation et les taux de mortalité. La force d’Alfred tient à sa capacité d’intégrer la non-linéarité des rendements, un angle que M. Provost travaille depuis plus de vingt ans.
« C’est le projet de ma vie depuis que je me suis assis devant un client avec un logiciel qui ne faisait pas la job, témoigne-t-il. Depuis cette journée-là, je rêve d’arriver à un outil comme celui auquel on va arriver dans quelques mois. »
Un peu de lousse pour les retraités
L’enjeu dépasse la performance technique. En corrigeant ce que M. Provost appelle « l’effet mécanique de la volatilité sur la capitalisation composée », la simulation assistée par IA pourrait permettre de retirer la marge de sécurité de 0,5 % appliquée aux hypothèses de rendement des actions. Concrètement, un planificateur moins prudent dans ses prévisions dégagerait de la marge pour que son client profite de la vie, tout en maximisant la valeur successorale du patrimoine.
« Ça nous ferait du bien dans les planifications financières, parce que ça nous donnerait un peu de lousse ! », souligne le directeur chez SFL Expertise.
Cette approche rejoint une tendance lourde dans le secteur. Selon BFM, qui rapportait le 12 octobre 2026 les travaux de modèles dits « superprévisionnistes », les IA gavées de données publiques et privées rivalisent déjà avec les meilleurs analystes humains. L’agence Agefi notait de son côté que les algorithmes pèsent depuis plus d’une décennie sur l’orientation de Wall Street, et que l’arrivée des prévisions par IA accentuera l’automatisation des marchés. Une transformation qui, au Québec, doit se faire avec des garde-fous, comme le rappelle le site IA News : la planification doit servir à décider, pas à prétendre prédire l’avenir.
Une question d’équité, pas juste de calcul
Il y a un enjeu social derrière les prouesses algorithmiques. La planification financière de qualité reste largement le privilège de ceux qui peuvent se payer un conseiller. Si l’IA réduit le coût des projections sophistiquées, elle ouvre la porte à un meilleur accès pour les ménages à revenu moyen, les travailleurs autonomes et les petits épargnants. À l’inverse, un outil réservé aux mieux nantis creuserait l’écart entre ceux qui savent optimiser leur retraite et ceux qui la subissent.
Le modèle québécois de retraite repose sur un équilibre fragile entre la Rentée de la Régie des rentes du Québec, les régimes de pension agréés et l’épargne personnelle. Un outil capable de modéliser plus finement les décaissements pourrait éclairer les débats publics sur la suffisance des rentes et la fiscalité des aînés. Il pourrait aussi aider les syndicats et les groupes de défense des retraités à documenter leurs revendications avec des chiffres plus solides.
La prudence reste de mise. Une simulation, même à 36 milliards de points, demeure une hypothèse. Les taux de mortalité, l’inflation, les rendements boursiers et les changements fiscaux fédéraux ou provinciaux peuvent faire dérailler les meilleurs modèles. La valeur de l’IA tient à la transparence des paramètres et à la capacité du planificateur d’expliquer ses scénarios à un client, pas à un chiffre magique.
Ce qui s’en vient
D’ici la fin de 2027, Dany Provost croit pouvoir raccourcir le temps de calcul à quelques heures en peaufinant son équation et en la paramétrant pour exploiter le phénomène d’autocorrélation dans la simulation de Monte-Carlo. Il ne se rapprocherait plus de la vérité ; il l’effleurerait presque.
Pour les Québécois qui planifient leur retraite, la promesse est simple : des projections plus réalistes, moins de marge de sécurité gaspillée et, peut-être, un peu plus de lousse pour vivre. Pour le reste du Canada, l’expertise développée ici pourrait devenir une référence. À condition que les ordres professionnels et les autorités encadrent ces outils avec la rigueur qu’exige la confiance du public.